ひろぎんアプリ
- 4.3
- 評価
- 100.00K
- インストール数
- Free
- 価格
 分析者 App-foxy
家計を管理する人と、実際に銀行口座を使う人が同じとは限らない家庭では、銀行アプリを選ぶ基準も少し変わります。残高を確認したい本人、入出金を把握したい保護者、振込を任せたい家族など、目的が違うからです。私がひろぎんアプリを使って感じたのは、広島銀行を利用している人にとって、日常の銀行手続きをスマートフォンへ寄せるための入口として考えやすいアプリだということでした。
これは広島銀行が提供する公式の金融アプリで、金融カテゴリに属します。無料で使い始められ、対象年齢は3歳以上、Androidでは8.0以上に対応しています。長く提供されてきたアプリでもあり、リリースは2012年10月28日です。銀行の窓口やATMへ行く回数を減らしたい人には便利ですが、家族全員で一つの画面を共有する道具として見ると、注意すべき点もあります。
家庭で使うなら、まず「誰の口座を見るか」を決めたい
家族で口座を確認する前に、まず名義人と実際に操作する人を分けて考えると、共有端末でも役割が曖昧になりにくいです。私なら、誰の口座を確認するのか、結果だけを伝えるのか、手続きまで行うのかを先に決めます。その整理ができたら、次は家庭内で端末やログイン情報をどう扱うかを考えたいところです。
こちらもおすすめ

 LINEマンガ
を読みっぱなしにしない、本棚と無料話で続ける読書術
無料話を追うだけではもったいない。待てば無料の仕組み、読書履歴、本棚をつなげて、読みたい作品を迷わず楽しむための実践ガイド。課金の判断や通知との付き合い方も率直に解説します。

 LINE(ライン) - 通話・メールアプリ
LINEはなぜ使われ続けるのか 日常に根づく便利さと広がる負担
メッセージ、通話、決済、公式アカウント。LINEが日々の用事に入り込むほど、使い続ける理由と手放しにくさは同じ場所から生まれてくる。勢いの背景を利用者目線で読み解く。

 UNO!™
UNO!™の「最後の一枚」が生む緊張感。短い対戦を何度も回したくなる理由
数字や色を合わせるだけの遊びに、宣言の一瞬と反撃の余地をどう組み込んだのか。UNO!™のオンライン対戦を、手札の駆け引きから見つめる。勝負を急がせる面白さと、運に左右される物足りなさも率直に掘り下げます。

 Uber Eats(ウーバーイーツ) 出前/フードデリバリー
Uber Eatsは注文後のトラブルにどこまで頼れるか
注文の速さだけでは測れないフードデリバリーの実力。設定のつまずき、変更の取り消し、通信切れ、配達状況の曖昧さまで、失敗時に何が頼れて何が読めないのかを見極めます。

 ブロックブラスト (Block Blast)
ブロックブラストはなぜ止められないのか 流行を支える手軽さと飽きの壁
短い一手、目に見える連鎖、自己ベストへの執着。ブロックブラストが人づてに広がる理由を、遊びの手触りと流行の寿命の両面から見極める。単純さの裏にある中毒性と、飽きが訪れる条件も率直に掘り下げます。

 Meteored - 天気や台風の天気予報アプリ
Meteoredは14日先の予報をどう読ませるか 便利さと迷いやすさを検証
今日の空模様から14日先まで、予報の幅をどう見せ、次の行動へつなげるのか。Meteoredの画面をたどり、情報の優先順位と迷いやすさを確かめます。長期予報の便利さだけでは測れない、日々使う道具としての設計を批評します。
ニュースデスクの関連記事
ニュースをすべて見る


共有端末での現実的な使い方
たとえば、家にあるタブレットや家族共用のスマートフォンで、広島銀行の口座状況を確認したい場面を考えてみます。食費用の口座から引き落としがあったか、家賃のための資金が足りているか、予定していた入金が反映されたかを、わざわざ通帳記帳へ行かずに確認できるのは助かります。
ただし、銀行アプリは動画や買い物のアプリとは違い、気軽に家族へ貸し出すものではありません。残高や取引の情報は、家庭内であっても個人情報に近い扱いが必要です。私なら、共有端末に入れる場合でも、誰が操作するのかを先に決めます。家計担当者が確認だけに使うのか、口座名義人が自分で手続きするのかで、適した運用は変わります。
「家族の口座をまとめて見られるアプリ」と考えてしまうと、期待と実際の使い方にずれが出ます。口座名義人ごとの境界を意識し、必要な人が必要な確認をするための公式ポータルとして使うほうが安全です。私は、家庭の支出を話し合うために残高を見せたい場合でも、アプリのログイン状態をそのまま渡すより、必要な金額だけ口頭で共有するほうを選びます。
最初の設定で家族の役割を混ぜない
使い始める前に、スマートフォンを誰のものとして扱うかを決めておくと、後で混乱しにくくなります。親の端末に子どもの口座確認を任せる、夫婦で一つの端末を使い回す、家計用の端末に入れて複数人が触る、といった方法には、それぞれ違うリスクがあります。
特に気をつけたいのは、ログイン情報や認証に関わる情報をメモしたまま端末の近くに置かないことです。アプリ自体の操作が簡単でも、端末を開ける人が多ければ、金融情報へ近づける人も増えます。私は設定後に、画面を閉じた状態から家族がどこまで操作できるかを確認し、不要なログイン状態を残さないようにしています。
また、機種変更や端末の共有を考えている家庭では、先に口座名義人が手続きを担当するルールを決めておくと安心です。家族の誰かが善意で設定を代行すると、後で「どの端末に何が残っているか」が分からなくなることがあります。金融アプリでは、便利さよりも管理の明確さを優先したいところです。
Androidの対応条件は8.0以上なので、古い端末を家計用に再利用する場合は、最初にOSを確認しておきたいです。対応しているからといって、端末の状態や通信環境まで同じとは限りません。長く使っている端末の場合、動作だけでなく、画面ロックや端末そのものの更新状況も一緒に確認するのが現実的です。
家計の確認と、実際の手続きを分けて考える
家庭での利用では、「見る」ことと「操作する」ことを分けると、役割が整理しやすくなります。残高や入出金を確認する役割を家計担当者が担い、振込などの判断が必要な操作は口座名義人が行う、という形です。ひろぎんアプリを家計簿のように全員で編集する道具と考えるより、銀行口座へ確認しに行く窓口として使うほうが、私はしっくりきました。
たとえば、毎月の公共料金が落ちたかを確認する日を家族で決め、確認した結果だけを家計のメモに記録します。この方法なら、アプリの画面を家族全員へ見せる必要がありません。入出金の確認を習慣化しながら、口座情報を必要以上に広げずに済みます。
一方で、家族がそれぞれ別の口座を持ち、まとめて一画面で管理したい人には、専用の家計簿アプリのほうが向いている場合があります。銀行アプリは口座との距離が近いぶん、家庭全体の予算管理や複数銀行の比較を主目的にすると、役割が足りないと感じる可能性があります。私は、銀行への確認はひろぎんアプリ、月ごとの費目整理は家計簿というように、用途を分ける使い方をおすすめします。
家族間の連携は、アプリの外側で決める
家族で使うときに大切なのは、アプリ内で何ができるかだけではありません。「いつ確認するか」「誰が支払いを判断するか」「問題があったとき誰が広島銀行へ相談するか」を決めておくことです。アプリは情報を確認する入口になっても、家庭内の役割分担まで自動で作ってくれるものではありません。
私なら、給料日の後、家賃やカード利用分の引き落とし後など、確認するタイミングを少数に絞ります。何度も残高を見続けるより、目的を決めて確認するほうが、家計の変化を把握しやすいからです。家族へ共有するときも、「残高を見ておいて」ではなく、「今月の引き落としが済んだか確認して、結果だけ知らせて」と頼むと、必要な範囲が明確になります。
離れて暮らす親の口座を子どもが気にかける場面では、本人の同意と役割の確認が特に重要です。代わりに端末を操作することが当たり前になると、本人が何を承認しているのか分かりにくくなります。私は、操作を手伝う場合でも、口座名義人に画面の内容を確認してもらい、重要な判断は本人が行う形を崩さないようにしたいです。
子どもや高齢の家族と使うときの境界線
対象年齢が3歳以上と表示されていても、幼い子どもが金融アプリを自分で扱うことを勧める意味ではありません。年齢表示は利用対象の目安として確認しつつ、実際の操作は口座の管理責任を持つ大人が行うべきです。子どもにお金の流れを教える目的なら、残高を自由に触らせるより、保護者が画面を見せながら入金や引き落としの意味を説明するほうが安全です。
高齢の家族の場合は、画面の文字が読めるか、タップ操作を無理なく続けられるか、端末のロックを管理できるかを一つずつ確認したいです。アプリを入れれば家族のサポートが不要になるわけではありません。むしろ、最初に一緒に操作し、どの情報を確認するのかを紙に簡単に書いておくと、毎回同じ手順で使いやすくなります。
ここでの信頼は、家族だから共有してよいという意味ではありません。誰が口座名義人なのか、誰が見るだけなのか、誰が手続きをするのかを守ることが信頼につながります。ひろぎんアプリを家庭で使うなら、アカウントの境界を曖昧にしないことが、機能の多さより重要だと感じました。
通常の銀行アプリや家計簿アプリとの違い
普段の選択肢としては、銀行のウェブサイトをブラウザで開く方法、ATMや窓口を使う方法、複数の金融機関をまとめる家計簿アプリを使う方法があります。その中でひろぎんアプリの立ち位置は、広島銀行の利用者がスマートフォンから銀行へアクセスするための公式ポータルです。
ブラウザ利用と比べると、毎回検索して公式ページを探す手間を減らしやすいのが利点です。ATMと比べれば、残高確認のためだけに外出しなくてよい点が便利です。一方、家計簿アプリのように家庭全体の支出を分類したり、別の銀行や現金支出まで一つの視点で整理したりする目的なら、専用アプリのほうが合うでしょう。
私は、広島銀行を主な口座として使い、確認や銀行関連の操作をスマートフォンで済ませたい人には、まず試す価値があると思います。反対に、銀行を複数使っていて、家族全員の予算を一つの画面で見たい人、銀行との取引より支出分析を重視する人には、別の管理方法を組み合わせるほうが満足しやすいです。
評価から見える安心感と、期待しすぎない判断
利用者からの平均評価は4.3で、評価数はおよそ2.9Kあります。一定の利用実績があることは、初めて公式アプリを選ぶ人にとって判断材料になります。インストール数も10万以上に達しており、広島銀行利用者のスマートフォン利用を支える選択肢として定着している印象です。
ただし、評価の数字だけで自分の家庭に合うとは決めないほうがよいです。金融アプリへの満足度は、使っている口座、端末、認証への慣れ、必要な手続きによって変わります。私は、評価が高いことを「どの機種でも迷わない」「家族共有にそのまま向いている」という意味には置き換えません。
現行バージョンは6.4.0です。アップデート後に画面や操作の位置が変わる可能性もあるため、家族の誰かが操作を覚えている場合は、更新後に一度一緒に確認すると安心です。とくに共有端末では、アプリの更新を一人だけが把握している状態を避け、必要な人へ変更点を伝えると、慌てた操作を減らせます。
私ならこう使う、という家庭向けの手順
私が家庭で導入するなら、最初に広島銀行の口座を実際に使う人を確認し、その人の端末を基本の利用端末にします。次に、残高確認だけをするのか、銀行関連の手続きまで行うのかを決めます。そのうえで、端末のロック、アプリへ入る人、家族へ伝える情報の範囲を紙に短くまとめます。
二人以上で口座を管理する家庭では、アプリを開く人を増やす前に、確認結果の共有方法を決めます。たとえば、毎月一回だけ家計メモへ記録し、必要な支払いだけを家族会議で確認する方法です。これなら、アプリの画面を何度も見せることなく、家計の連携を維持できます。
高齢の家族を支える場合は、最初の設定を代行して終わりにせず、本人が自分で確認できる手順を一緒に練習します。子どもが関わる場合は、金融情報を見せる範囲を保護者が決め、端末を遊び道具と同じ感覚で渡さないことが大切です。こうした運用はアプリの機能ではなく、家庭側のルールですが、使いやすさと安全性を大きく左右します。
家庭での結論
ひろぎんアプリは、広島銀行の口座を持つ人が、銀行との接点をスマートフォンへ移したいときに使いやすい選択肢です。無料で導入でき、長く提供されてきた公式アプリとして、日常の残高確認や銀行関連の確認を身近にしてくれます。私は、銀行へ行く時間を減らしたい本人には素直におすすめできます。
ただし、家族全員が一つのアカウントを自由に使うための家計共有ツールとして考えるのは避けたいです。口座名義人、確認担当者、手続き担当者を分け、共有端末ではログイン状態と端末ロックを慎重に管理する必要があります。家計簿機能や複数銀行の一括管理を求める人は、通常の家計簿アプリやウェブサービスを併用したほうが便利です。
私の最終的な評価は、広島銀行を家庭の中心口座として使う人には有力だが、家族共有ではルール作りが欠かせない金融アプリというものです。口座情報を誰が見るのかを明確にし、確認と手続きの役割を分けられる家庭なら、スマートフォンでの銀行利用を無理なく始めやすいでしょう。
ひろぎんアプリに関するよくある質問
01ひろぎんアプリでは何ができますか?
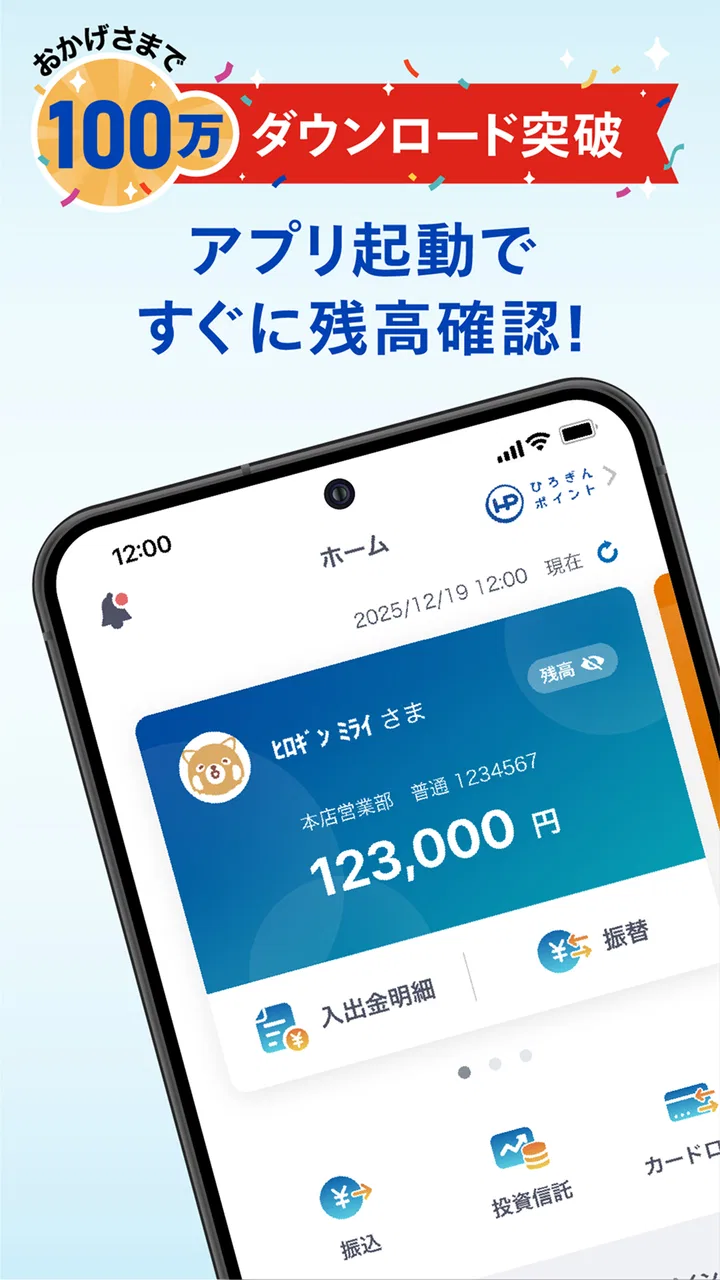
ひろぎんアプリは、広島銀行の口座残高や入出金明細をスマートフォンで確認できる公式アプリです。振込・振替、税金や料金の支払い、各種手続き、キャンペーンやお知らせの確認などに対応している場合があります。利用できる機能は口座の種類や契約状況によって異なるため、ダウンロード後に表示される案内を確認してください。
02ひろぎんアプリの利用には何が必要ですか?
利用するには、対応するスマートフォン、広島銀行の普通預金口座、キャッシュカードや本人確認に必要な情報などが必要になる場合があります。初回登録では、電話番号の確認、暗証番号の入力、SMS認証、生体認証の設定などを求められることがあります。登録前に、銀行口座の情報とスマートフォンの電話番号が一致しているか確認しておくとスムーズです。
03ひろぎんアプリは無料で使えますか?
アプリ自体は無料でダウンロードできることが一般的ですが、通信料は利用者の負担になります。また、振込や各種サービスの利用時には、銀行所定の手数料が発生する場合があります。手数料は手続きの種類、利用時間、振込先、契約内容によって異なるため、実行前にアプリ内の確認画面や広島銀行の公式案内で最新情報を確認してください。
04ひろぎんアプリの安全性やセキュリティ対策は大丈夫ですか?
ひろぎんアプリでは、ログイン情報の保護やSMS認証、生体認証、端末認証など、利用者を守るためのセキュリティ機能が用意されている場合があります。ただし、スマートフォンの紛失、偽アプリ、フィッシング詐欺には注意が必要です。公式ストアからのみインストールし、暗証番号や認証コードを他人に伝えないことが重要です。
05スマートフォンを機種変更した場合、ひろぎんアプリはそのまま使えますか?
機種変更後は、アプリの再インストールや本人確認、ログイン設定、生体認証の再登録が必要になることがあります。古い端末を処分する前に、アプリ内の案内に従って利用停止や引き継ぎに関する手続きを確認しておくと安心です。端末を紛失した場合や不正利用が疑われる場合は、できるだけ早く広島銀行の公式窓口へ連絡してください。
メリット
- 残高や入出金明細をスマホですぐ確認できる
- 振込などの銀行手続きを窓口へ行かずに済ませられる
- 広島銀行の口座情報をまとめて管理しやすい
- 生体認証に対応し、ログイン操作を短縮できる
- キャンペーンや重要なお知らせをアプリで確認できる
デメリット
- 利用には広島銀行の対象口座や登録情報が必要
- 機種変更時に再認証や各種設定が必要になる場合がある
- メンテナンス中は一部のサービスを利用できない
- 通信環境によって画面表示や認証に時間がかかる
- スマホ紛失時に備えて端末ロックなどの対策が欠かせない

ひろぎんアプリ
ギャラリー